
Tras 12 meses de afiliación
Cumplido un año continuo en tu plan actual puedes trasladarte a cualquier otra Isapre en cualquier fecha, sin penalizaciones ni carencias por el cambio mismo.
Conoce los plazos reales, requisitos y el impacto de la Ley Corta. Cambia tu plan sin perder coberturas, clínica ni dinero, comparando con el ranking interactivo de las 7 Isapres.
100% gratuito Asesores acreditados Fiscalizado por la Superintendencia


Con la plena vigencia de la Ley Corta de Isapres (Ley N°21.674) y la Tabla Única de Factores, ya no existen planes bajo el 7% legal. La estrategia al cambiarse dejó de ser acumular excedentes: hoy gana quien maximiza cobertura efectiva en clínica, urgencias y medicamentos por el mismo 7%.
No existe un mes exclusivo: tu derecho a traspaso depende de la antigüedad contractual y de la causal que invoques.
Cumplido un año continuo en tu plan actual puedes trasladarte a cualquier otra Isapre en cualquier fecha, sin penalizaciones ni carencias por el cambio mismo.
Con menos de un año, el finiquito o tu nuevo contrato acreditan la causal de término anticipado y habilitan el traspaso inmediato.
Al recibir la carta de reajuste anual (APB) se abre una ventana de 30 días hábiles para renunciar y cambiarte sin cumplir la anualidad.
Del diagnóstico a la vigencia: así proteges coberturas, antigüedad y ahorros durante el traspaso.
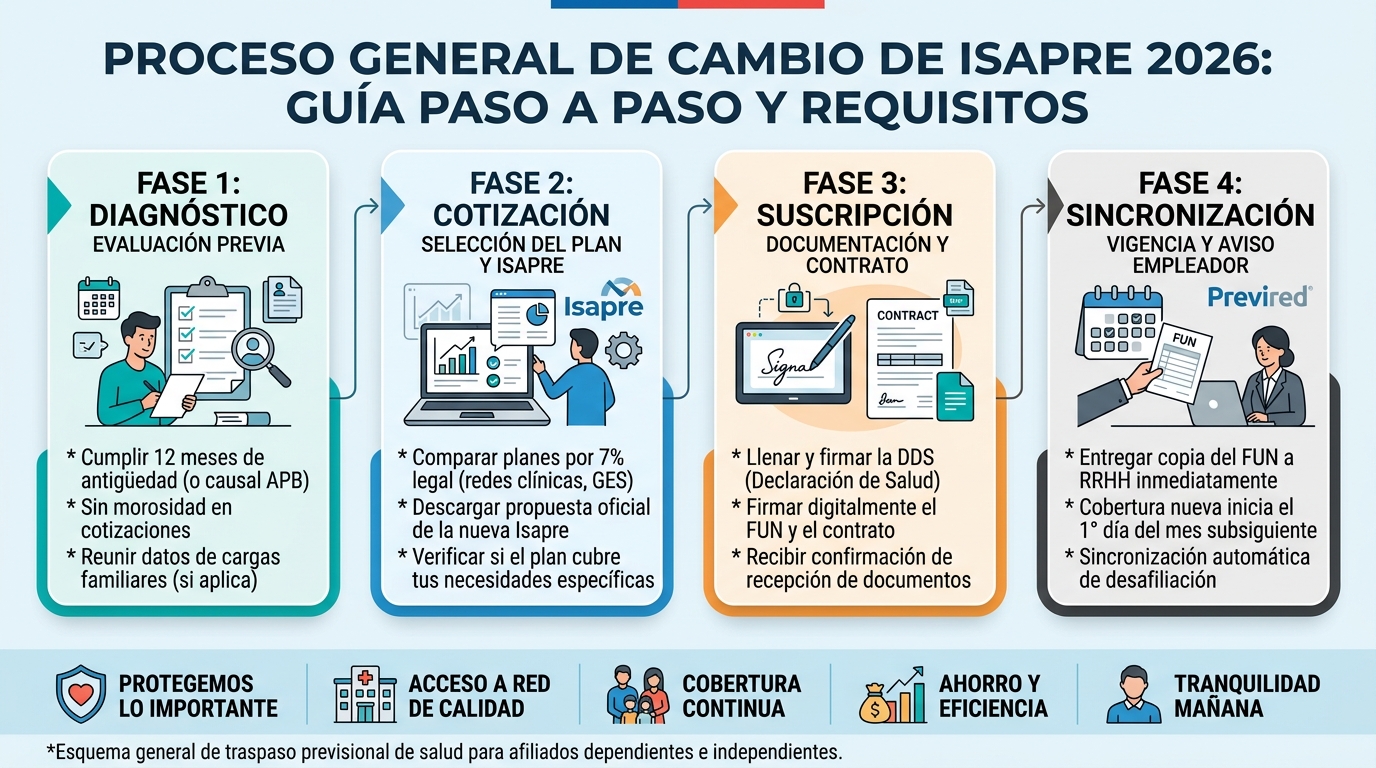
Mide tu 7% real, tu patrón de uso (consultas, urgencias, crónicos) y compara con el ranking interactivo de las 7 Isapres.
Certificado de cotizaciones, cédula de identidad, Declaración de Salud (DDS) fidedigna y cargas acreditadas.
Firma el contrato y recibe el Formulario Único de Notificación (FUN) con tu copia y la copia empleador.
Entrega el FUN a RR.HH.; tu Isapre anterior cubre hasta el último día del mes intermedio y la nueva desde el primer día del segundo mes subsiguiente.
El 7% se calcula sobre la renta imponible declarada: regulariza cotizaciones impagas antes de firmar para evitar pausas en la suscripción.
La inclusión de cargas es contractual y flexible; declara a cada integrante en la DDS para conservar continuidad de coberturas sin exclusiones.
Actívala en ambas Isapres: necesitarás firmar en línea, descargar el FUN y seguir el trámite ante la Superintendencia sin presencialidad.
En 10 segundos sabrás cuánto destinas a salud y qué margen tienes para mejorar coberturas sin subir tu presupuesto.
UF del día: cargando… · fuente mindicador.cl
Con este 7% muchas clientas mejoran cobertura hospitalaria manteniendo su clínica.
Te mostramos qué conviene según tu ingreso, edad, cargas y clínica. Más de 1.200 familias ya optimizaron su 7% con asesoría acreditada.
Valores publicados por la Superintendencia de Salud en el Boletín de Planes y la plataforma Radiografía de Isapres (2°T 2025).
La prima GES es obligatoria y única para todos los planes de una misma Isapre. Toca una fila para destacarla.
Índice de calidad compuesto por 7 indicadores oficiales, duelo cabeza a cabeza con radar, panel de control por Isapre, tabla semáforo y descargas CSV/JSON.
Cruz Blanca (14,6) y Colmena (10,7) por 1.000 cotizantes. Las menores: Vida Tres (8,5) y Esencial (10,0).
Ver análisis de reclamos →Esencial, 89% de días autorizados y solo 5% de rechazo. Cruz Blanca rechaza el 34% y autoriza el 45%.
Colmena lidera con 391.825 beneficiarios, 14 veces la cartera de Esencial (28.607). Tamaño no implica calidad.
Normalizamos los 7 indicadores de calidad a escala 0–100 para que el tamaño de cartera no distorsione la comparación.
📐 Más lejos del centro = mejor.
Promedio normalizado de autorización de licencias, bajos reclamos, bonificación, coberturas hospitalaria y ambulatoria, y fidelidad.
Índice elaborado por Isapres y Seguros sobre datos oficiales · 100 = mejor desempeño relativo del sistema.
Cada gráfico ordena de mayor a menor; cuando "menos es mejor" lo marcamos con 👇. Se renderizan al entrar en pantalla para no afectar la carga inicial.
| Isapre | Beneficiarios | Aprob. LM | Rech. LM | Reclamos/1.000 | Bonif/$1.000 | Cob. Hosp. | Cob. Amb. | Desafil./1.000 | Índice |
|---|---|---|---|---|---|---|---|---|---|
| Esencial | 28.607 | 89% | 5% | 10,0 | $857 | 78,5% | 67,5% | 5,7 | 88 |
| Vida Tres | 94.279 | 63% | 15% | 8,5 | $889 | 77,4% | 66,2% | 5,4 | 78 |
| Banmédica | 389.759 | 60% | 16% | 10,4 | $950 | 73,6% | 62,5% | 8,8 | 57 |
| Colmena | 391.825 | 54% | 21% | 10,7 | $878 | 74,2% | 63,8% | 9,5 | 46 |
| Consalud | 317.578 | 65% | 19% | 11,3 | $876 | 71,9% | 59,4% | 10,3 | 37 |
| Cruz Blanca | 251.682 | 45% | 34% | 14,6 | $884 | 72,8% | 61,2% | 10,5 | 19 |
| Nueva Masvida | 192.946 | 51% | 24% | 12,5 | $788 | 69,5% | 58,1% | 10,9 | 12 |
Mejor Peor · Escala relativa dentro del sistema abierto · 2°T 2025.
Cobertura hospitalaria alta y autorización de licencias pre y post natal.
🥇 Esencial · 🥈 Vida TresHospitalización continua, especialistas y bajo rechazo de licencias.
🥇 Esencial · 🥈 Vida TresMejor bonificación por $1.000 (Banmédica $950) y red elite.
🥇 Banmédica · 🥈 Vida TresRed nacional amplia, telemedicina y bonos costo $0.
🥇 Consalud · 🥈 EsencialAlta autorización de licencias y bajo rechazo: clave en terapias largas.
🥇 Esencial · 🥈 ConsaludCobertura fuera de Santiago con red propia sólida.
🥇 Consalud · 🥈 ColmenaTe la traducimos a tu caso real: renta, cargas, edad y clínica. Informe comparativo personalizado en 24 hrs, sin costo.
Al firmar, entrega el Formulario Único de Notificación a Recursos Humanos para que actualicen el destino de tu cotización antes del siguiente ciclo de pago.
Con el FUN a tiempo, la nómina de Previred paga a la Isapre correcta desde el mes de vigencia: sin morosidad, sin desvíos ni regularizaciones posteriores.
| Lo que NO debes hacer | Solución correcta |
|---|---|
| Ocultar preexistencias en la DDS | Declarar todo diagnóstico: las omisiones pueden anular el contrato o negar coberturas futuras. |
| Renunciar antes de tener la nueva aprobación | Firma primero con la nueva Isapre: el traspaso regular desafilia automáticamente sin dejar vacíos. |
| Iniciar el cambio con cotizaciones impagas | Regulariza la deuda morosa en tu Isapre actual antes del trámite formal. |
| Buscar planes bajo el 7% para generar excedentes | Desde la Ley Corta todo plan absorbe el 7%: compara red clínica y porcentajes de reembolso. |
| Cambiarte en medio de un tratamiento de alto costo | Evalúa con un asesor la continuidad de canastas GES o CAEC antes de suscribir. |
Filtramos convenios para que elijas plan según donde tú y tu familia se atienden, no al revés.
 Las Condes
 Alemana
 Santa María
 UC Christus
 Indisa
 Dávila
 RedSalud
 Cordillera
 Austral
 Puerto Montt
Cotizamos por ti el mejor plan al menor costo según tu clínica, cargas y presupuesto.
Cobertura internacional y red premium
Desde$80.235
Red más amplia y bonos costo $0
Desde$75.084
Alta bonificación y red Vida Integra
Desde$79.000
Planes flexibles y equilibrio precio-cobertura
Desde$88.386
Red UC Christus y cobertura integral
Desde$81.834
Gestión 100% digital
Desde$80.762
Grupo Clínicas Alemana · líder en calidad
Desde$113.559
Enfrentamos a las 7 Isapres por red clínica, copagos reales y optimización del 7%. Elige el duelo que responde tu duda.
Santa María y Dávila vs RedSalud nacional: cobertura hospitalaria y ambulatoria por tu 7%.
Comparar planes 2026 → Holdings médicosEmpresas Banmédica vs Grupo Bupa / IntegraMédica: aranceles y copagos.
Ver cobertura y clínicas → Redes universitariasUC Christus e Indisa vs Santa María y Dávila: fortalezas por perfil.
Ver comparativa completa → Cobertura nacionalRedSalud vs Bupa: regiones, planes familiares y rentas medias.
Comparar coberturas → Segmento premiumClínica Alemana vs UC Christus e Indisa: Libre Elección y topes.
Ver análisis premium → Precio-calidadPlanes económicos para optimizar el 7% legal en familias y rentas medias.
Ver cuál conviene más → Alta gamaAlemana y Las Condes vs UC Christus e Indisa: segmento de rentas altas.
Comparar segmento alto →Los videos se cargan solo al tocar play (fachada ligera): la página vuela y tú eliges qué ver.
Cobertura del 100% para enfermedades de alto costo
Qué patologías ya no pueden declararse como preexistencia.

¿Qué cubre la Ley Ricarte Soto?
Tratamientos de alto costo garantizados por ley.

Beneficios exclusivos menores de 6 años
Garantías materno-infantiles del sistema privado.

¿Qué enfermedades YA NO son preexistencia?
Se acabó la discriminación por historial clínico.
Validamos tus datos en tiempo real y abrimos el chat con tu resumen pre-cargado: renta, 7% estimado y preferencias.
Este artículo fue elaborado por asesores en previsión social de salud y revisado contra la normativa oficial de la Superintendencia de Salud de Chile.
Disclaimer: la información es orientativa y educativa. Plazos, requisitos y condiciones contractuales pueden variar según tu situación clínica y laboral. IsapresySeguros.com es una plataforma de asesoría y comparación independiente.